传统旺季来临供应偏低 玻璃短期延续偏弱运行
来源:广金期货
背景分析
浮法玻璃供应持续维持低位,截至9月11日,浮法玻璃周度行业开工率为66.89%,周度环比下降0.30个百分点,周度产量为99.04万吨,周度环比下降0.43%。
后市展望
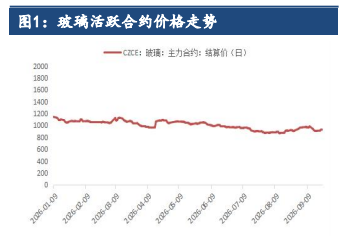
玻璃供应持续低位,传统旺季来临,中下游备货需求启动,短期供需边际改善,库存去化幅度较大,行业预计11月将进行下一轮大规模冷修,或对玻璃价格形成提振。
研报正文
核心逻辑:
1、供应方面,浮法玻璃供应持续维持低位,截至9月11日,浮法玻璃周度行业开工率为66.89%,周度环比下降0.30个百分点,周度产量为99.04万吨,周度环比下降0.43%。
2、需求方面,进入9月后,下游订单小幅增加,采购备货积极性提高,短期需求边际改善,截至9月11日,Low-e玻璃样本企业开工率为52.22%,周度环比持平,同比提高5.12个百分点,截至8月31日,下游深加工企业订单天数为10.3天,较7月底提高0.9天,同比下降0.1天;地产方面,2026年8月,30大中城市商品房成交面积为602.47万平方米,月度环比下降8.11%,同比下降6.31%。
3、库存方面,上游持续减产,企业库存下降,截至9月11日,国内浮法玻璃生产企业库存为7078.04万重箱,周度环比下降3.93%,同比提高14.93%,沙河地区浮法玻璃生产企业库存为571.44万重箱,周度环比下降9.47%,同比提高115.15%,沙河地区贸易商玻璃库存为564万重箱,周度环比提高6.02%,同比提高36.89%。
4、展望后市,玻璃供应持续低位,传统旺季来临,中下游备货需求启动,短期供需边际改善,库存去化幅度较大,行业预计11月将进行下一轮大规模冷修,或对玻璃价格形成提振。
免责声明:文章观点与本站立场无关,不承担任何责任,未经证实的信息仅供参考,不做任何投资和交易根据,据此操作风险自担。
继续阅读