瓶片:基本面偏弱,瓶片跟涨成本
研报正文
行情导读:9月16日,由于地缘问题迟迟未能得到解决,沙特与胡塞武装的冲突加剧,原油带动下游化工持续上涨,瓶片目前加工费位于历史低位,其上涨主要跟随原料成本。9月16日瓶片期货主力合约PR2611大幅上涨,截至发稿前涨幅超4%。
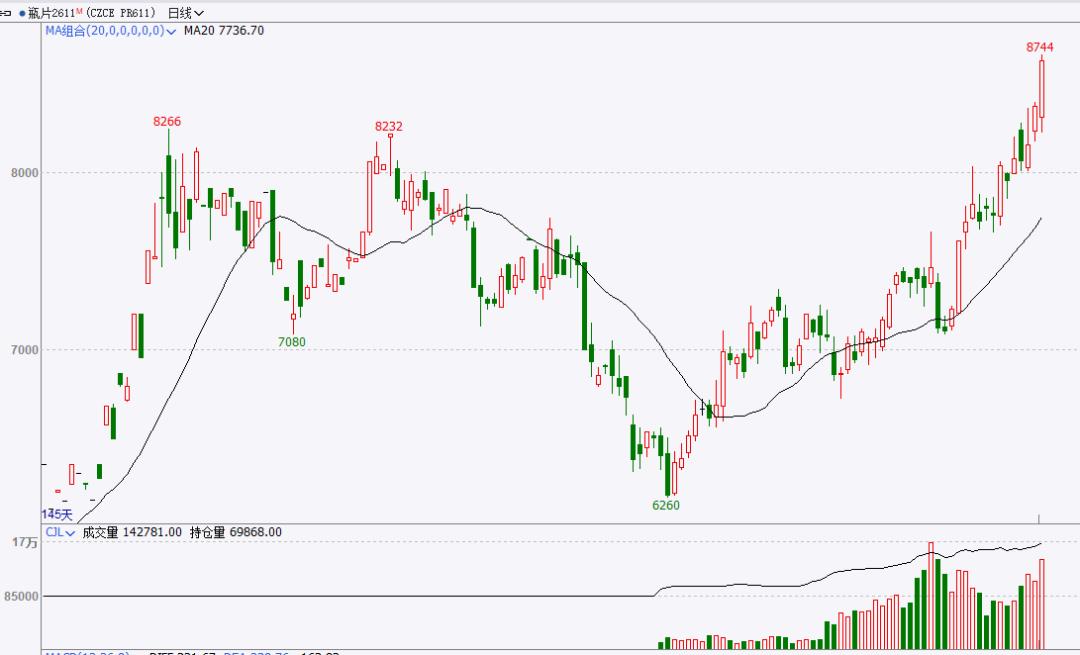
驱动分析:原油因地缘问题持续上涨,原料端PTA和乙二醇推动瓶片跟涨
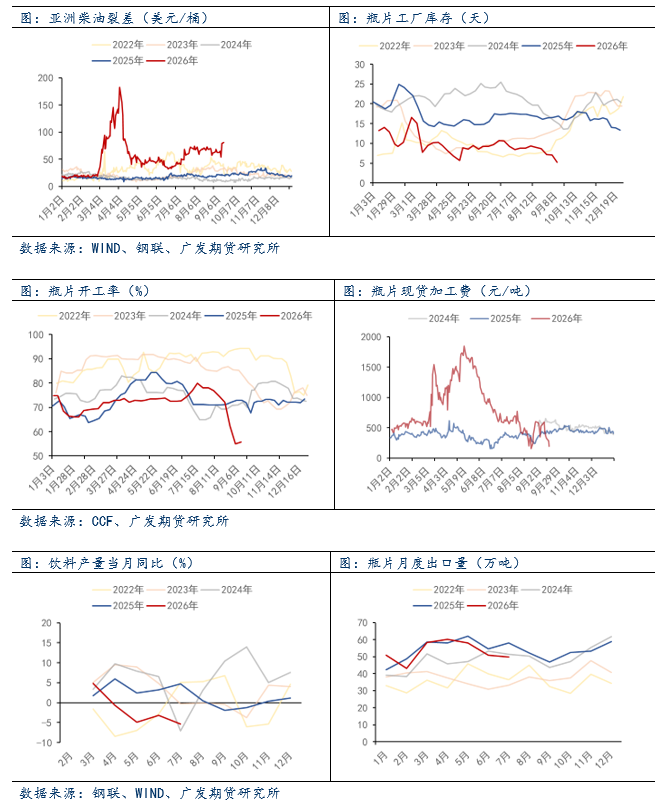
近期,中东的冲突延续,美伊谈判方面没有进展,叠加运费高企,油价持续上涨,带动整个能化板块在负反馈的情况下走强。从瓶片的两大原料上看,虽然负反馈的力度越来越大,且上游的开工不断回归,累库预期开始兑现。但目前PTA和PX的整体估值水平并不高,并且对于PX而言,目前库存水平较低,海外东北亚地区因成品油较强,挤压了芳烃的产量,在TA负荷恢复高位后预期PX平衡偏紧,产业链存在较强的预期差,在日内潜在减产的消息下,叠加目前绝对库存偏低,估值大幅走强,是瓶片上涨的主因。而乙二醇方面,低库存与弱预期交织,港口库存下降至历史低位,现货与盘面价差超过1000元,即使四季度逐渐转累库,预期港口库存因进口量偏少而持续位于低位,近月合约表现较强。
回到瓶片基本面本身,目前现货加工费处于历史低位,截至9月15日,现货加工费为196元/吨,盘面11合约加工费为735元/吨。瓶片基本面供需双弱,需求侧一方面今年瓶片出口负增长,中国瓶片7月出口量49.9万吨,同比下降13.9%,1-7月累计出口370.7万吨,同比下降3%;另一方面国内饮料产量增速下滑,7月饮料产量当月同比-5.4%,1-7月累计同比-1%。弱需求和低加工费下,瓶片大幅减产,截至目前瓶片开工率为55.7%,下降至历史低位,导致瓶片库存同样下降至低位,但与地缘冲突之初不同的是,当时是需求拉动的去库,现在是供给端主动压降库存,因此加工费上方受限,主要跟随成本波动。
展望后市:
短期地缘重新升温,原料大幅走强,加工费弱震荡。基本面来看,瓶片需求仍处于传统消费旺季,但今年整体饮料产量增速不足,且出口增长停滞。在加工费和原料缺乏的压力下,开工率下降至低位,供需双弱下,库存去化,但加工费仍然受限于需求,且后续部分检修装置即将重启,预期现货加工费低位震荡,绝对价格预计继续跟随原料价格宽幅波动为主,PTA方面成品油较强或将带动PX估值震荡上行,乙二醇低库存下短期近月仍有支撑。策略上,PR跟随原料节奏,但地缘反复风险较大,建议观望;PR盘面加工费在600-800区间震荡。
风险提示:中东地缘缓和,成品油表现不及预期,乙二醇港口超预期累库
